Risk management services : choisir un cabinet au-delà de l’audit et de l’assurance
Les risk management services, ou services de gestion des risques, aident une entreprise à identifier ses vulnérabilités, à hiérarchiser ses priorités et à organiser les réponses adaptées. Selon le besoin, la mission peut couvrir un audit, la prévention, le contrôle interne, l’assurance ou la continuité d’activité. Pour choisir un prestataire, le point décisif reste sa capacité à transformer le diagnostic en actions réalisables, avec des responsabilités et des livrables clairement définis.
Partir du problème à résoudre, pas d’une offre standard
Une entreprise ne sollicite pas toujours un cabinet pour construire une gouvernance complète des risques. Le besoin peut être immédiat : vérifier des garanties après une acquisition, sécuriser un fournisseur critique, préparer une crise cyber ou comprendre pourquoi des incidents se répètent. Le périmètre de la prestation doit découler de cette situation, et non d’un catalogue appliqué systématiquement.
Les risques stratégiques concernent notamment les choix de développement et les dépendances économiques. Les risques opérationnels touchent les personnes, les équipements, les processus et les systèmes d’information. Les risques financiers portent, entre autres, sur la trésorerie, les impayés ou la fraude. Ces dimensions se croisent : une panne informatique peut interrompre les ventes, retarder les encaissements et fragiliser la relation client.
La taille de l’entreprise ne suffit donc pas à déterminer son besoin. Une PME industrielle dépendante d’une machine unique peut nécessiter un accompagnement ciblé en continuité d’activité. Un cabinet de conseil traitant des données sensibles privilégiera la confidentialité, la responsabilité professionnelle et la maîtrise de ses sous-traitants. Dans le BTP, la prévention et les responsabilités contractuelles appellent une attention particulière.
Avant toute consultation, formulez une question concrète : « Quelles activités devons-nous protéger en priorité, contre quels événements et avec quelles contraintes de ressources ? » Cette formulation rend les propositions commerciales plus faciles à comparer.
Relier chaque mission à un livrable exploitable
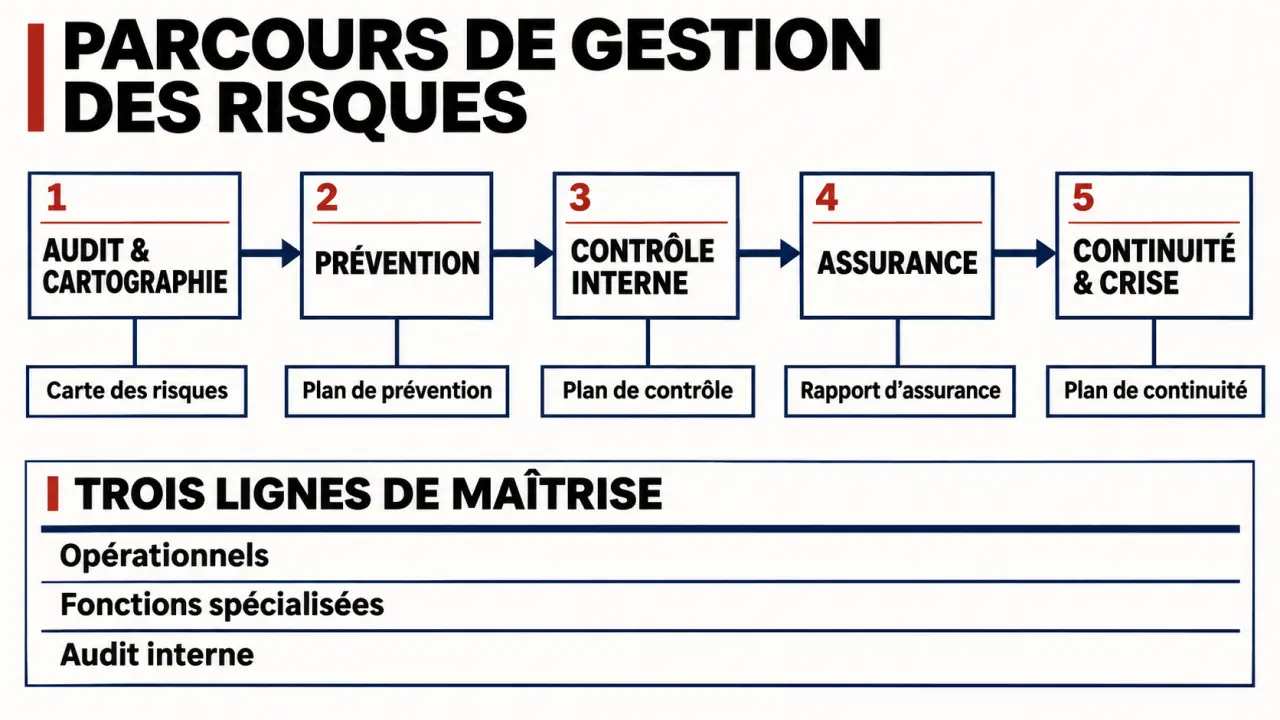
Un rapport volumineux n’est pas, à lui seul, un résultat opérationnel. Demandez ce que vos équipes pourront décider, modifier ou tester à la fin de l’intervention. Le tableau suivant distingue les principales missions et leurs résultats attendus.
| Mission | Travail réalisé | Livrable à prévoir |
|---|---|---|
| Audit et cartographie | Identifier les scénarios, les vulnérabilités et les contrôles existants | Cartographie hiérarchisée et synthèse des carences |
| Prévention | Examiner les pratiques, les installations et les mesures de protection | Plan de prévention annuel avec responsables et échéances |
| Contrôle interne | Évaluer les contrôles sur les processus sensibles | Matrice des risques et contrôles, procédures et tests |
| Assurance | Examiner les contrats et leur adéquation aux expositions | Analyse des garanties, exclusions, franchises et plafonds |
| Continuité et crise | Préparer le maintien ou la reprise des activités prioritaires | PCA, procédures de crise et compte rendu d’exercice |
Ne pas confondre conseil, audit et courtage
Le conseil aide à concevoir et déployer un dispositif. L’audit évalue une situation selon des critères définis. Le courtage intervient dans la recherche et le placement de solutions d’assurance, dans le cadre applicable à cette activité. Un même interlocuteur peut proposer plusieurs compétences, mais le contrat doit préciser son rôle, sa rémunération et ses éventuels partenaires.
L’optimisation des polices ne se limite pas à diminuer la prime. Elle consiste à vérifier les activités déclarées, les valeurs assurées, les exclusions et la couverture des pertes d’exploitation. Pour une flotte de 50 véhicules, par exemple, l’examen peut aussi porter sur les usages, la sinistralité et les franchises. Après un sinistre, une expertise contradictoire amiable peut être envisagée pour discuter l’évaluation des dommages, selon le dossier et les garanties.
Exiger une méthode qui débouche sur des décisions
Une démarche solide commence par des entretiens, l’analyse documentaire et, lorsque le risque le justifie, des observations sur site. L’approche processus suit le déroulement réel des activités : commande, production, livraison, facturation. L’approche systémique examine leurs interdépendances, notamment avec les fournisseurs, les outils numériques et les fonctions support.
La cartographie doit distinguer le risque initial du risque résiduel, après prise en compte des mesures existantes. Les critères de probabilité et d’impact doivent être explicites pour éviter qu’une appréciation subjective devienne une priorité budgétaire sans discussion. Chaque risque prioritaire doit ensuite avoir un responsable, une réponse et une échéance.
Un point souvent oublié est le seuil à partir duquel une perturbation devient inacceptable. Une interruption peut rester absorbable grâce au stock, puis provoquer une rupture de service dès que ce tampon disparaît. Demander « à quel moment perdons-nous notre capacité à tenir nos engagements ? » révèle les marges de manœuvre réelles. Cela aide à fixer les alertes, les délais de reprise et le moment où une décision doit remonter à la direction.
Organiser les trois lignes de maîtrise
Le modèle des trois lignes de maîtrise clarifie les responsabilités : les opérationnels gèrent les risques au quotidien ; les fonctions spécialisées, comme les risques ou la conformité, apportent cadre et suivi ; l’audit interne fournit une assurance indépendante. Le cabinet accompagne cette organisation sans se substituer aux décisions de la direction.
Le suivi peut s’appuyer sur la logique PDCA : planifier, mettre en œuvre, vérifier, ajuster. Un outil ERM facilite la consolidation, mais ne remplace pas les arbitrages. Selon les obligations et attentes des clients, la mission peut aussi concerner SOX ou la préparation de travaux liés à SOC 1, SOC 2 ou ISAE 3402. Ces dispositifs répondent à des objets distincts et ne constituent pas un socle universel.
Vérifier l’expertise du cabinet avec des preuves utiles
Un cabinet spécialisé apporte surtout une compréhension des scénarios propres à votre métier. Il doit pouvoir expliquer les dépendances qu’il examinera, les interlocuteurs qu’il rencontrera et les limites de son intervention. Une solution générique peut structurer un premier inventaire ; elle devient insuffisante lorsque l’analyse exige des observations terrain ou des compétences techniques particulières.
- Expérience comparable : demandez des exemples anonymisés de missions proches de votre activité.
- Équipe mobilisée : identifiez les intervenants effectifs, leurs compétences et leur disponibilité.
- Qualité des livrables : examinez un exemple de plan d’action ou de restitution.
- Indépendance : faites préciser les relations avec assureurs, courtiers et éditeurs.
- Transfert de compétences : vérifiez que les équipes sauront actualiser le dispositif.
Une ancienneté affichée de 13 ans d’expérience reste un indice, pas une preuve suffisante d’adéquation. Elle doit être rapprochée des missions effectivement réalisées et du profil des consultants affectés. De même, un extranet connecté facilite les échanges, mais ne garantit ni la pertinence des recommandations ni la confidentialité : les droits d’accès et les modalités de restitution des données doivent être précisés.
Cadrer le devis et préparer l’après-mission
Pour obtenir un devis exploitable, transmettez votre périmètre : activités, sites, effectifs concernés, principaux systèmes, incidents connus et documents existants. Indiquez aussi le déclencheur de la demande, les échéances et les ressources internes disponibles. Le prestataire pourra ainsi distinguer le diagnostic initial, les analyses approfondies et l’accompagnement au déploiement.
Comparez les offres à périmètre égal : visites incluses, entretiens, livrables, ateliers, exercices de crise, suivi et frais annexes. Les délais et honoraires dépendent notamment du nombre de sites, de l’accessibilité des informations et de la technicité des risques. Faites préciser les hypothèses de chiffrage plutôt que de retenir un forfait insuffisamment détaillé.
Enfin, convenez des critères de réception et du suivi : actions critiques réalisées, contrôles testés, écarts corrigés, PCA exercé. La première prise de contact doit aboutir à une proposition précisant qui fait quoi et comment les résultats seront vérifiés. C’est cette continuité entre analyse, décision et mise en œuvre qui donne sa valeur à l’accompagnement.