Cabinet d’audit pour agence de communication à Paris : la marge réelle avant les promesses
Pour choisir un cabinet d’audit à Paris, une agence de communication doit d’abord préciser ce qu’elle veut sécuriser : ses comptes, sa marge par projet, sa trésorerie ou une opération de croissance. Ces besoins ne relèvent pas tous de la même mission. Le bon interlocuteur sait distinguer contrôle, expertise comptable et conseil, puis proposer des livrables exploitables par le dirigeant.
Définir la mission avant de comparer les cabinets
Un bilan bénéficiaire n’exclut ni une trésorerie fragile ni des prestations vendues à perte. À l’inverse, un besoin de financement ponctuel ne signifie pas nécessairement que l’agence manque de rentabilité. Avant de demander un devis, formulez une question précise : pourquoi les encaissements ne suivent-ils pas l’activité ? Quels clients absorbent trop de ressources ? Les comptes sont-ils suffisamment fiables pour accueillir un associé ?
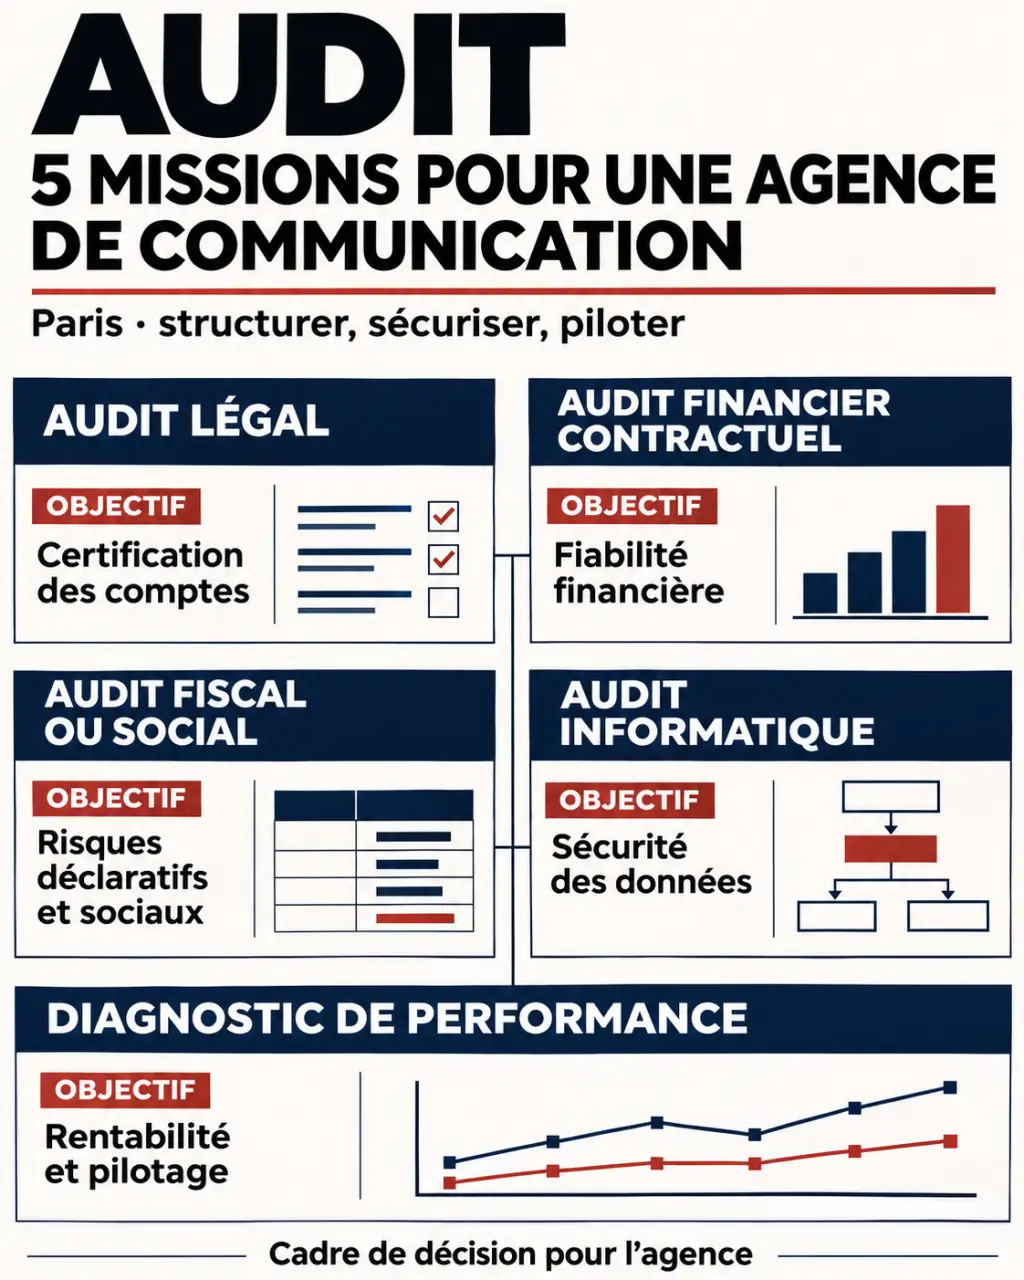
L’audit légal et l’audit contractuel répondent à des cadres différents. Le premier relève notamment du commissariat aux comptes, selon les obligations applicables ou une nomination volontaire. Le second repose sur un périmètre convenu avec le client. Un audit financier peut s’inscrire dans l’un ou l’autre cadre : il désigne un objet d’analyse, non un statut de mission.
| Mission | Objectif principal | Point à clarifier |
|---|---|---|
| Audit légal | Contrôler et certifier les comptes | Mandat, indépendance et obligations applicables |
| Audit financier contractuel | Examiner la fiabilité des informations financières | Comptes, périodes et contrôles concernés |
| Audit fiscal ou social | Identifier des risques déclaratifs ou de pratiques | Impôts, paie, statuts et contrats examinés |
| Audit informatique | Évaluer les risques liés aux systèmes et aux données | Accès, sauvegardes, interfaces et sécurité |
| Diagnostic de performance | Améliorer la rentabilité et le pilotage | Indicateurs, recommandations et suivi |
La tenue comptable, les déclarations et l’établissement des comptes annuels constituent encore un autre accompagnement. Un même cabinet peut proposer plusieurs services, sous réserve des règles professionnelles et d’indépendance. Leur articulation doit être explicite dans la lettre de mission.
Reconstituer la marge réelle et le besoin de trésorerie
Rapprocher honoraires, temps passé et coûts externes
Une agence peut mélanger conseil stratégique, création, production, achats médias et événementiel. Comparer ces activités uniquement par leur chiffre d’affaires masque leurs différences économiques. Le cabinet doit isoler les honoraires, les dépenses refacturées et les coûts supportés par l’agence, puis analyser chaque projet selon une méthode cohérente.
La marge après coûts directs se calcule en retranchant du revenu du projet la sous-traitance, les achats affectés et le temps interne valorisé. Pour apprécier sa contribution au résultat, il faut ensuite considérer les frais de structure selon une règle définie. Un suivi des temps incomplet peut rendre un forfait apparemment rentable alors que les corrections successives consomment sa marge.
Chaque projet laisse une empreinte documentaire : versions du devis, validations du client, feuilles de temps, commandes fournisseurs et facture finale. Relier ces traces sous un identifiant commun révèle les écarts invisibles dans la seule comptabilité : déclinaisons supplémentaires non facturées, achats engagés avant accord ou retours dépassant le périmètre initial. L’audit devient alors un moyen de corriger le processus commercial, pas seulement de constater une perte.
Distinguer résultat comptable et argent disponible
Les salaires, freelances et réservations de matériel peuvent être payés avant l’encaissement du client. Ce décalage alimente le besoin en fonds de roulement. Demandez un prévisionnel de trésorerie intégrant les dates de règlement réalistes, les acomptes, les échéances fiscales et sociales et les dépenses déjà engagées.
Le reporting doit également montrer les créances en retard, les projets non facturés et la concentration du chiffre d’affaires. Un scénario de perte d’un client important ou de report d’une campagne permet d’anticiper les décisions : modifier les échéanciers, accélérer la facturation ou différer certaines dépenses.
Sécuriser les obligations et les engagements de l’agence
Comptabilité, fiscalité et organisation sociale
La revue comptable vérifie notamment le rattachement des prestations au bon exercice, les factures à établir et les charges à recevoir. L’accompagnement récurrent peut couvrir la TVA, les déclarations d’impôts, la liasse fiscale et les comptes annuels, selon le régime applicable. Pour les achats médias, le cabinet doit comprendre si l’agence agit pour son propre compte ou selon un mandat : les traitements ne se déduisent pas du seul libellé de facture.
Sur le plan social, l’analyse porte sur la paie, les déclarations, les contrats de travail et l’organisation effective des collaborations. Pour les freelances, une facture ne suffit pas à écarter tout risque : les conditions réelles d’exécution doivent être examinées, notamment lorsqu’une relation ressemble à un lien de subordination.
Contrats, droits d’auteur et statut du dirigeant
Les contrats au forfait doivent préciser le périmètre, les validations, les modifications et les conditions de règlement. En régie, le suivi des temps et leur acceptation deviennent centraux. Pour les créations, il faut vérifier que les droits nécessaires sont obtenus auprès des auteurs et que les cessions au client définissent notamment les usages, supports, durée et territoire. Une revue juridique peut nécessiter l’intervention d’un avocat.
Le choix entre SASU, EURL, SAS ou SARL dépend notamment des associés, du régime social du dirigeant et du financement envisagé. La micro-entreprise est un régime simplifié, pas une société ; le plafond de 77 700 € HT mentionné pour les prestations de services doit être replacé dans sa période d’application et vérifié avant toute décision. Une holding ou un arbitrage rémunération-dividendes exige également une simulation personnalisée, plutôt qu’une promesse générale d’économie.
Comparer les cabinets parisiens sur des preuves concrètes
La proximité facilite les entretiens avec la direction et les responsables de projet, mais une adresse parisienne ne démontre pas une spécialisation. Demandez quelles agences le cabinet accompagne : studio créatif, agence digitale et prestataire événementiel n’ont pas les mêmes cycles de production ni les mêmes engagements fournisseurs.
- Compétences vérifiables : contrôlez l’inscription professionnelle pertinente et l’identité du responsable de mission.
- Expérience sectorielle : demandez des exemples anonymisés de problématiques comparables et de livrables.
- Disponibilité : identifiez l’interlocuteur quotidien, les délais de réponse et les modalités de déplacement dans Paris ou en Île-de-France.
- Outils et confidentialité : vérifiez les droits d’accès, les transferts sécurisés, la restitution des données et leur conservation.
- Indépendance : faites préciser les éventuelles incompatibilités entre les prestations proposées.
Des outils comme Pennylane, Dext, Silæ ou Power BI peuvent soutenir la collecte, la paie ou le reporting. Leur présence ne remplace toutefois pas une méthode. Demandez une démonstration du passage entre facture, projet, temps consommé et indicateur de marge, ainsi que les limites des connexions proposées.
Exiger un devis et des livrables qui permettent d’agir
Préparez les derniers comptes annuels, une balance récente, les relevés de trésorerie, les créances clients, les contrats importants et un échantillon de projets terminés ou en cours. Associez au cadrage le dirigeant, le responsable administratif et une personne connaissant la production : les écarts se comprennent rarement à partir des comptes seuls.
Le devis doit préciser les entités et périodes examinées, les exclusions, les documents attendus, les entretiens, le calendrier et le mode de facturation. La durée et les honoraires dépendent notamment du volume de pièces, de leur qualité et de la profondeur des contrôles. Comparez donc des périmètres équivalents plutôt qu’un prix isolé.
Demandez une restitution hiérarchisée : constats documentés, risques, recommandations, responsables et échéances. Pour un diagnostic de pilotage, ajoutez un tableau de bord et un prévisionnel utilisables après l’intervention. Le premier contact avec un cabinet d’audit pour votre agence de communication à Paris doit ainsi aboutir à une proposition claire : ce qui sera vérifié, ce qui sera remis et les décisions que la mission aidera à prendre.