L’audit d’entreprise transforme les risques en décisions vérifiables
Un audit d’entreprise examine de manière structurée et documentée la situation d’une organisation. Il vérifie la fiabilité des informations, le respect des obligations et la maîtrise des risques. Selon l’objectif, il peut porter sur la fiscalité, les contrats, les ressources humaines, les processus, les systèmes d’information ou la conformité. Pour un dirigeant comme pour un repreneur, il transforme des impressions en éléments vérifiables sur lesquels fonder une décision.
Audit, diagnostic, contrôle interne : ne pas confondre les rôles
L’audit d’entreprise repose sur une démarche méthodique. L’auditeur définit un périmètre, collecte des preuves, teste des procédures, rapproche les déclarations de la réalité observée et formalise ses conclusions. Il ne gère pas l’entreprise à la place du dirigeant. Son rôle consiste à porter un regard objectif sur la régularité, la fiabilité et l’efficacité des éléments contrôlés.
Test de connaissances : Audit d’entreprise
Le diagnostic est généralement plus exploratoire. Il aide à comprendre une difficulté, à repérer des leviers de développement ou à établir rapidement un état des lieux. L’audit approfondit la vérification : il cherche notamment à confirmer si une règle est respectée, si un chiffre est justifié ou si un processus fonctionne réellement comme prévu. Un diagnostic peut donc faire émerger un sujet ; un audit permet de l’étayer et d’en mesurer les conséquences.
Audit interne et audit externe
L’audit interne est conduit par une personne ou une équipe rattachée à l’entreprise. Il vise surtout l’amélioration des procédures, du contrôle interne et de la gestion des risques. L’audit externe est confié à un intervenant indépendant, comme un cabinet spécialisé, un expert-comptable, un commissaire aux comptes, un avocat ou un autre professionnel selon le domaine analysé. Cette indépendance renforce la crédibilité du rapport auprès des associés, investisseurs, banques et repreneurs.
Le contrôle interne désigne les règles et mécanismes appliqués au quotidien : validation des paiements, séparation des tâches, suivi des stocks, gestion des accès informatiques ou contrôle des engagements contractuels. L’audit évalue la solidité de ces mécanismes. Il ne les remplace pas et ne dispense pas l’entreprise de les faire vivre.
Choisir le périmètre d’audit selon le risque à traiter
Un audit utile n’est pas forcément exhaustif. Son périmètre doit répondre à une décision ou à un risque concret : préparer une acquisition, sécuriser une phase de croissance, corriger des anomalies récurrentes, anticiper un contrôle ou améliorer la rentabilité d’un service. Le choix des domaines examinés dépend donc du contexte, des informations disponibles et du niveau de risque accepté.
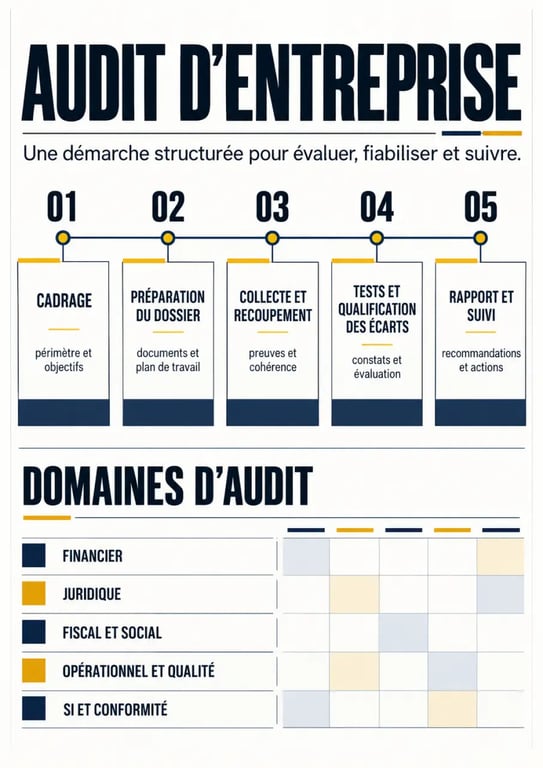
| Type d’audit | Ce qui est examiné | Finalité principale |
|---|---|---|
| Comptable et financier | Bilan, compte de résultat, trésorerie, BFR, actifs et dettes | Fiabiliser les états financiers et apprécier la santé économique |
| Juridique | Statuts, contrats, contentieux, sûretés, marques, licences | Identifier les engagements et risques légaux |
| Fiscal et social | Déclarations, TVA, IS, paie, contrats de travail, congés | Prévenir les redressements et non-conformités |
| Opérationnel et qualité | Processus, production, achats, indicateurs, référentiels tels qu’ISO 9001 | Réduire les dysfonctionnements et améliorer l’exécution |
| SI, cybersécurité et conformité | Accès, données, sauvegardes, RGPD, traçabilité | Protéger l’information et maîtriser les obligations |
Les contrôles les plus déterminants
Dans un audit comptable et financier, l’examen porte notamment sur les comptes annuels, les rapprochements bancaires, le besoin en fonds de roulement, l’actif immobilisé et l’actif circulant. L’auditeur analyse aussi les emprunts, les dettes fournisseurs, les dettes fiscales, les comptes courants d’associés et la cohérence entre les flux réels et la comptabilité. Ces vérifications permettent de confronter les chiffres présentés avec la situation réellement observée.
Dans les domaines juridique, fiscal et social, les zones sensibles diffèrent : clauses pénales ou d’exclusivité dans les contrats, baux, garanties, nantissements, litiges en cours, déclarations fiscales, temps de travail, salaires et congés payés. Un constat ne signifie pas toujours qu’une faute a été commise. Il peut signaler un écart, une incertitude ou une exposition qui appelle une décision et, si nécessaire, une action corrective.
Du plan d’audit au rapport : les étapes qui donnent de la valeur à la mission
Une mission commence par un cadrage précis. Le dirigeant ou le repreneur expose le motif de l’audit, les entités concernées, les périodes à analyser et les enjeux prioritaires. L’auditeur établit ensuite un plan d’audit qui précise les informations attendues, les interlocuteurs, les méthodes de contrôle et le calendrier.
- Préparer le dossier : réunir les comptes annuels, balances, déclarations fiscales, contrats, états de paie, rapports de gestion, documents juridiques et procédures internes.
- Collecter et recouper : analyser les pièces, mener des entretiens, observer certaines pratiques et vérifier la cohérence des données.
- Tester les points sensibles : contrôler un échantillon de factures, d’écritures, de contrats ou de validations pour évaluer l’application réelle des règles.
- Qualifier les écarts : distinguer une anomalie isolée d’une faiblesse structurelle, puis apprécier son impact financier, juridique ou opérationnel.
- Restituer et suivre : présenter le rapport, prioriser les recommandations et désigner les responsables des actions correctives.
Le rapport d’audit doit être exploitable. Il récapitule le périmètre, les travaux réalisés, les limites éventuelles, les constats, les réserves et les recommandations. Un livrable utile ne se contente pas d’indiquer qu’un processus est défaillant. Il précise le risque, son niveau de priorité, l’action à mener et l’élément qui permettra d’en vérifier la correction.
Le point de bascule se situe souvent dans les interfaces entre services. Une commande validée par les équipes commerciales devient une facture, puis une créance et un encaissement attendu par la finance. À chaque passage, une information peut se perdre, être modifiée ou ne plus être contrôlée. Cartographier ces transmissions, plutôt que d’auditer chaque service isolément, révèle fréquemment les causes des retards de paiement, des remises non autorisées ou des écarts de marge.
Audit légal ou volontaire : quand faut-il agir ?
L’audit peut être imposé par la loi ou décidé librement par l’entreprise. L’audit légal, associé à la nomination d’un commissaire aux comptes, relève de règles qui dépendent notamment de la forme de la société, de l’existence d’un groupe et des seuils applicables. Le seuil souvent cité correspond au dépassement de deux des trois critères suivants : 8 millions d’euros de chiffre d’affaires, 4 millions d’euros de total de bilan et 50 salariés. Les situations particulières doivent être vérifiées au regard de la structure concernée.
L’audit volontaire peut être pertinent avant même qu’une obligation n’apparaisse. Une croissance rapide, une baisse de marge, une réorganisation, un changement d’outil de gestion, un incident de conformité ou une inquiétude sur la trésorerie peuvent justifier un contrôle ciblé. Cette démarche permet de corriger une faiblesse lorsque son coût reste maîtrisable, plutôt que de la découvrir lors d’un contrôle fiscal, d’un litige ou d’une négociation avec une banque.
Pourquoi l’audit d’acquisition sécurise le prix et les garanties
Avant une reprise, l’audit d’acquisition vérifie les informations communiquées par le cédant et apprécie les risques susceptibles d’affecter la valeur de l’entreprise cible. Le repreneur ne cherche pas seulement à savoir si le chiffre d’affaires est réel. Il veut comprendre la qualité des créances, la dépendance à certains clients, la pérennité des contrats, l’état des stocks, les engagements hors bilan et les contentieux possibles.
Les passifs cachés peuvent prendre des formes variées : dette fiscale insuffisamment provisionnée, litige prud’homal, clause contractuelle défavorable, garantie consentie à un tiers, matériel surévalué ou retards de paiement récurrents. Ces constats peuvent conduire à ajuster le prix, à demander une garantie d’actif et de passif, à différer une partie du paiement ou, dans certains cas, à renoncer à l’opération.
Le choix du professionnel dépend du périmètre. Un expert-comptable ou un cabinet d’audit intervient sur les volets financiers. Un avocat analyse les aspects juridiques, tandis qu’un avocat fiscaliste approfondit les risques fiscaux. Un spécialiste social, informatique ou environnemental peut compléter l’examen lorsque le secteur l’exige. Coordonner ces expertises autour des priorités de la transaction évite de multiplier les rapports sans obtenir une vision claire des risques réellement négociables.